تبصره یک ماده 17 قانون مالیات بر ارزش افزوده | راهنمای جامع تکالیف مودیان
بررسی دقیق ابلاغیه سازمان امور مالیاتی در خصوص تبصره یک ماده 17 قانون مالیات بر ارزش افزوده، الزام پرداخت علیالحساب نرخ 8 درصد از ابتدای تابستان 1405، زمانبندی دقیق و تکالیف مربوط به کلیه شعب فعالیتهای زنجیرهای بر اساس ضوابط رسمی ابلاغشده.
تبصره یک ماده 17 قانون مالیات بر ارزش افزوده
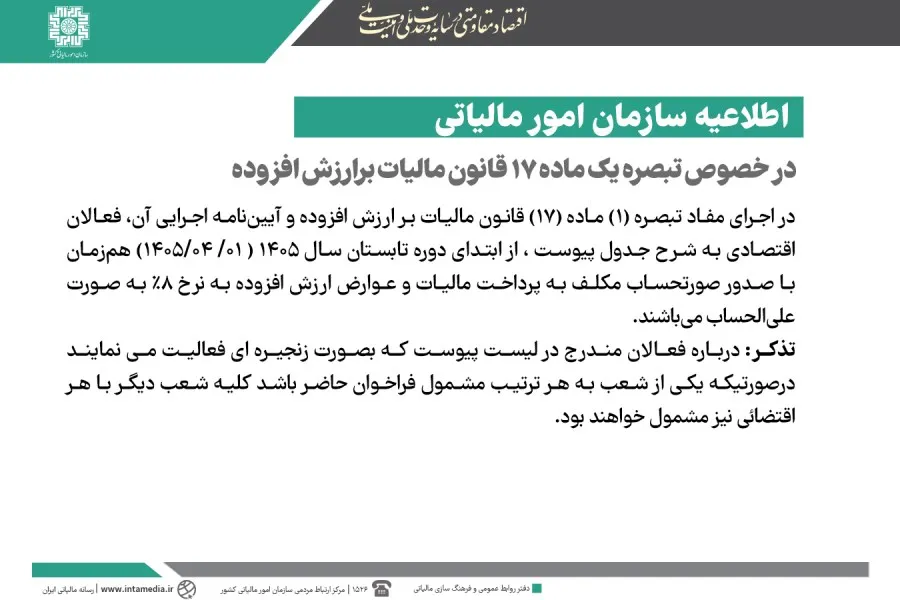
تبصره یک ماده 17 قانون مالیات بر ارزش افزوده فعالان اقتصادی مشمول را مکلف میکند تا همزمان با صدور صورتحساب، مالیات و عوارض را به نرخ 8 درصد علیالحساب پرداخت نمایند. این الزام قانونی بر اساس اطلاعیه سازمان امور مالیاتی کشور از ابتدای دوره تابستان سال 1405 برای تمامی مودیان و شعب آنها اجرا میشود.
- اجرای تکالیف از ابتدای دوره تابستان سال 1405 (1405/04/01).
- پرداخت مالیات و عوارض ارزش افزوده به صورت علیالحساب.
- نرخ مالیات و عوارض علیالحساب به میزان 8 درصد.
- شمول تمامی شعب در صورت فراخوان یکی از آنها.
الزامات تبصره یک ماده 17 قانون مالیات بر ارزش افزوده
سازمان امور مالیاتی کشور طی اطلاعیهای تکالیف جدیدی را اعلام کرده است. این تکالیف در اجرای مفاد تبصره یک ماده 17 قانون مالیات بر ارزش افزوده تعیین شدهاند. آییننامه اجرایی مربوطه نیز چارچوب قانونی این تکالیف را مشخص میسازد.
بر اساس این مقررات، فعالان اقتصادی مشخصشده ملزم به رعایت تکالیف مالیاتی هستند. زمان اجرای این مفاد دقیقاً از ابتدای دوره تابستان سال 1405 تعیین شده است. مودیان محترم مالیاتی باید سازوکارهای لازم را برای اجرای آن فراهم کنند.
تاریخ دقیق شروع این فراخوان از روز 1405/04/01 محاسبه میگردد. تمامی فعالان اقتصادی مندرج در جدول پیوست اطلاعیه مشمول این ضوابط خواهند بود. عدم رعایت این زمانبندی تبعات قانونی برای مودیان به همراه دارد.
نرخ پرداخت علیالحساب در صدور صورتحساب
مودیان مشمول مکلف هستند همزمان با صدور صورتحساب اقدام به تکالیف مقرر کنند. بر طبق این دستورالعمل، پرداخت مالیات و عوارض ارزش افزوده الزامی است. این پرداخت در زمان صدور سند مالی انجام میپذیرد.
نرخ تعیینشده برای این محاسبات به صورت علیالحساب اعلام گردیده است. ماخذ محاسبه این تکالیف با نرخ دقیق 8٪ تعیین شده است. رعایت نرخ 8٪ علیالحساب برای تمام صورتحسابهای صادره اجباری است.
| عنوان تکالیف | جزئیات و نرخ قانونی |
|---|---|
| زمان شروع اجرا | ابتدای دوره تابستان سال 1405 (1405/04/01) |
| نرخ مالیات و عوارض | نرخ 8٪ به صورت علیالحساب |
| زمان پرداخت قانونی | همزمان با صدور صورتحساب |
وضعیت فعالیتهای زنجیرهای و شعب آنها
اطلاعیه سازمان امور مالیاتی کشور شامل تذکر مهمی درباره ساختارهای تجاری است. این نکته به نحوه برخورد با فعالان مندرج در لیست پیوست که بصورت زنجیره ای فعالیت می نمایند مربوط میشود. شفافسازی وضعیت این گروهها اهمیت بالایی دارد.
چنانچه یکی از شعب یک مجموعه به هر ترتیب مشمول فراخوان حاضر شود، حکم خاصی جاری میگردد. طبق مفاد تذکر رسمی، وضعیت آن شعبه بر کل مجموعه تاثیر میگذارد. قوانین مالیاتی کل شعب را تحت پوشش قرار میدهد.
در این حالت، کلیه شعب دیگر با هر اقتضائی نیز مشمول قانون خواهند بود. هیچ شعبهای نمیتواند به دلیل شرایط اختصاصی خود از این قاعده مستثنی شود. شمول مالیاتی به تمام بخشهای مجموعه تعمیم مییابد.
نحوه اجرای قوانین برای مودیان محترم مالیاتی
مودیان محترم مالیاتی مکلف هستند تکالیف قانونی خود را بر اساس فراخوان صادره تنظیم کنند. مبنای عمل، جدول پیوست اطلاعیه سازمان امور مالیاتی کشور است. هرگونه اقدام باید با مفاد این جدول تطبیق داده شود.
اجرای دقیق مفاد آییننامه اجرایی برای تمامی مشمولان الزامی اعلام شده است. فراخوان حاضر تعهدات مشخصی را برای فعالان اقتصادی ایجاد میکند. بررسی دقیق لیست پیوست برای احراز شمول، وظیفه مودیان است.
تکالیف یادشده همزمان با ثبت و مبادله اسناد مالی باید انجام پذیرد. پرداخت علیالحساب 8 درصد باید در سامانه و اسناد مربوطه درج شود. عدم رعایت این موارد مغایر با قوانین مالیاتی الصاقشده است.
پرسشهای متداول
تاریخ اجرای تکالیف تبصره یک ماده 17 قانون مالیات بر ارزش افزوده چه زمانی است؟
اجرای تکالیف تبصره یک ماده 17 قانون مالیات بر ارزش افزوده از ابتدای دوره تابستان سال 1405 و تاریخ دقیق 140Smart/04/01 آغاز میشود.
نرخ مالیات و عوارض علیالحساب چقدر تعیین شده است؟
بر اساس اطلاعیه سازمان، فعالان اقتصادی مکلف هستند مالیات و عوارض ارزش افزوده را به نرخ 8٪ به صورت علیالحساب پرداخت نمایند.
وضعیت شعب مختلف در کسبوکارهای زنجیرهای چگونه تعیین میشود؟
در صورت شمول یکی از شعب، کلیه شعب دیگر آن کسبوکار با هر اقتضائی مشمول الزام قانونی خواهند بود.
جمعبندی
بر اساس اطلاعیه رسمی، اجرای احکام قانونی از ابتدای دوره تابستان سال 1405 الزامآور است. فعالان اقتصادی مشمول باید نسبت به محاسبه نرخ 8 درصد علیالحساب اقدام کنند. این تکالیف همزمان با صدور اسناد مالی در سراسر شعب مربوطه قابل اجرا است. جهت بررسی کامل ابعاد حقوقی و لیست مشمولان، مطالعه نص اطلاعیه و مقررات سازمان امور مالیاتی کشور توصیه میشود. این محتوا صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.